
※記事内に広告を含む場合があります
- 円安の今、オルカンや米国株を買うのは損?買い時はいつ?
- 円高に戻ったら、オルカンはどれくらい減る?
- NISAの積立は円安でも続けていい?
- 円安の時にドルを買う・外貨預金・為替ヘッジはどう考えればいい?
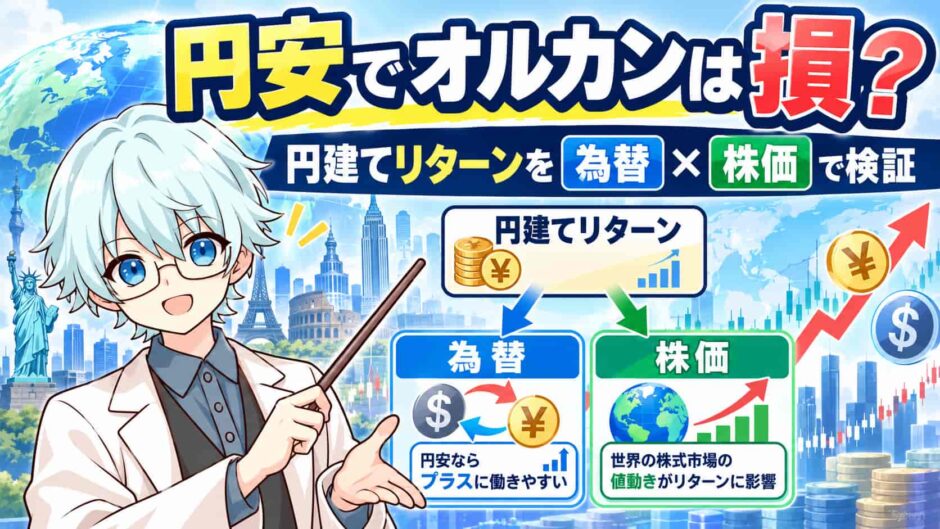
円安の時にオルカン(全世界株式の投資信託)を買うと、あとで円高に戻ったとき、為替の分だけ円での評価額が減ります。ただし円建てのリターンは「株価の伸び」と「為替」の掛け算で、長い期間では株価の伸びのほうが大きく効いてきました。当サイトで1996年以降の米国株(配当込み)を調べると、円安の時期に買った場合も5年後は円建てですべてプラスでした。この記事では、その仕組みと検証結果、積立や外貨預金・為替ヘッジの考え方を解説します。
円安の時にオルカンを買うのは損?結論は「為替の分は目減りしうる」
| ドル円 | 100万円分(157円で購入)の評価額 | 変化 |
|---|---|---|
| 170円 | 約108.3万円 | +8.3% |
| 160円 | 約101.9万円 | +1.9% |
| 150円 | 約95.5万円 | −4.5% |
| 140円 | 約89.2万円 | −10.8% |
| 130円 | 約82.8万円 | −17.2% |
| 120円 | 約76.4万円 | −23.6% |
※株価が変わらないと仮定し、為替だけで計算した目安。実際は株価の動きも加わる
オルカンは、世界の株を円で買う投資信託です。中身の約6割は米国株などドルの資産なので、円で見た値段は「株価の動き」と「円とドルなどの為替」の両方で決まります。
たとえばドル円が157円のときに100万円分買い、株価が変わらないまま140円の円高になると、評価額は約89万円に減ります。円安の時に買うということは、この「円高に戻るリスク」を抱えて買うということです。逆に、さらに円安が進めば為替の分だけ増えます。
2026年9月末のドル円は約157円で、過去5年の平均(約144円)より9.5%円安です。どちらに動くかは誰にも分かりませんが、円安の時に買うなら、為替で1〜2割目減りする場面がありうると考えておくと安心です。
【データ】円建てリターンは「株価×為替」:円安の時に買った人のその後
図: Yahoo!ファイナンスのACWI(米国上場の全世界株ETF・配当込みの調整後価格)とドル円の月末値からhiro-fx.comが計算。オルカンの指数(MSCI ACWI)とは手数料などで少し違う
全世界株(ACWI)の過去5年は、ドル建てで+73%でしたが、円建てでは+144%になりました。この間にドル円が約112円から約157円へ+41%動いたためで、円建てのリターンの半分ほどは円安の効果でした。
円安で増えた分は、円高に戻れば減ります。では、円安の時期に買った人は結局どうだったのでしょうか。米国株(S&P500の配当込み指数)で、1996年以降の毎月に買った場合を調べました。
円安の時期に買った米国株の5年後・10年後
| 買った時期 | 調べた月の数 | 5年後までの年率(円建て) | うち為替の年率 | 円建てでプラス | 為替だけ見て損 |
|---|---|---|---|---|---|
| 円安の時期(5年平均より10%以上円安) | 44か月 | 11.5% | −0.4% | 100% | 57% |
| 中間 | 142か月 | 9.3% | +0.4% | 68% | 52% |
| 円高の時期(5年平均より10%以上円高) | 54か月 | 19.3% | +4.7% | 93% | 9% |
※S&P500の配当込み指数(^SP500TR)とドル円の月末値からhiro-fx.comが計算。買った月は2001年10月〜2021年9月。手数料・税金は含まない
円安の時期に買った44か月分は、5年後に円建てですべてプラスで、平均は年11.5%でした。ただし為替だけを見ると、57%は買ったときより円高になっていて、為替では損をしていました。株価の伸びが為替の損を上回った、というのが結果です。
一方、円高の時期に買った場合は年19.3%と、円安の時期より成績が良く、為替でも得をしたケースがほとんどでした。円安の時期の買いが「損」とまでは言えませんが、円高の時期の買いより不利になりやすいのは確かです。
なお、円安の時期は2001〜2002年と2013〜2016年ごろにまとまっていて、期間が重なっています。月の数は多く見えても、実際は数回の局面の結果です。10年後で見ると、円安の時期に買った場合でも、円建てでプラスは90%で、マイナスになった月もありました。
円安の時の買い時は?一括より「積立」で時期を分ける
| 買い方 | 円安の影響 | 向いている人 |
|---|---|---|
| 一括で買う | 買った日の為替で決まる。円高に戻ると目減りが大きい | まとまった資金を長く置ける人 |
| 毎月の積立 | 円安の月も円高の月も買うので、為替が平均される | 時期を選べない・選びたくない人 |
| 何回かに分けて買う | 一括と積立の中間。数か月〜1年で分ける | まとまった資金を少しずつ入れたい人 |
※一般的な特徴。どの買い方でも元本を下回ることはある
買い時を当てるのが難しいなら、時期を分けて買う方法があります。米国株(配当込み)を毎月同じ金額ずつ10年間積み立てた場合を、始めた月を変えて180通り調べました。10年後に元本を上回ったのは97%、平均は元本の2.2倍でした。円安の時期に始めた41通りでも平均2.5倍で、最も悪い月は0.92倍でした。
NISAのつみたて投資枠で積み立てている場合も、円安だからといって止める必要は必ずしもありません。積立は、円安の月に少なく、円高の月に多く口数を買う仕組みなので、為替の影響を自然にならせます。ただし、NISAの口座で出た損失は、ほかの口座の利益と相殺(損益通算)できない点には注意が必要です。
10年積み立てても元本を下回った月があったように、期間が短いと損をすることはあります。生活費や近いうちに使うお金は、為替や株価で減らないところに分けておきましょう。
円安の時にドルを買う・外貨預金・米国株の違い
| 方法 | 為替の影響 | コストの例 | 注意点 |
|---|---|---|---|
| オルカン・米国株の投資信託 | 株価と為替の両方 | 信託報酬(低コストの商品は年0.1%以下) | 円高と株安が重なると大きく減る |
| 米国株・米国ETF | 株価と為替の両方 | 売買手数料と両替の手数料 | 配当に米国と日本の税金 |
| 外貨預金(米ドル) | 為替だけ(金利がつく) | 1ドルあたり片道1円(三菱UFJ銀行の例・往復2円) | 利息は20.315%の源泉分離課税。為替の利益は雑所得 |
| FXでドルを買う | 為替だけ(レバレッジがかかる) | スプレッド。金利差のスワップを受け取れる | 円高でロスカットされることがある |
※2026年10月時点の一般的な内容。三菱UFJ銀行の米ドルの外貨預金はTTS(仲値+1円)で預け入れ、TTB(仲値−1円)で引き出し
円安の時に「ドルを買っておく」方法は、大きく分けて、株を通じて持つか、ドルそのものを持つかです。外貨預金やFXはドルの値動きだけを受けるので、円高に戻ると損をしますが、日米の金利差の分だけ利息やスワップがつきます。
外貨預金は、1ドルあたりの手数料が往復で約2円かかる銀行もあり、少しの円高でも手数料と合わせて損になりやすい点に注意です。FXは少ない資金で大きな額を動かせる分、急な円高で損失がふくらむことがあります。
為替ヘッジありとなし、円安の時はどちらがいい?
| 為替ヘッジなし | 為替ヘッジあり | |
|---|---|---|
| 円安になると | 為替の分だけ増える | 為替の影響をほぼ受けない |
| 円高になると | 為替の分だけ減る | 為替の影響をほぼ受けない |
| コスト | なし | ヘッジのコスト(おおよそ日米の短期金利の差。2026年10月時点で年2.6%前後) |
| オルカン(代表的な商品) | こちら | 別の商品として「ヘッジあり」がある場合のみ |
※ヘッジのコストは2026年10月の政策金利(米国3.75〜4.00%・日本1.25%)の差からの目安。実際のコストは商品と時期で変わる
為替ヘッジは、円高になっても為替で損をしないようにする仕組みです。そのかわり、日本と相手国の金利差に近いコストが毎年かかります。2026年10月時点では米国の政策金利が日本より約2.6%高いので、ドルのヘッジには年2.6%前後のコストがかかる目安です。
円安の今から円高に戻ると考えるならヘッジありが有利に見えますが、円安が続けばコストの分だけ不利になります。長く持つほどコストが積み重なるため、数年以内の円高に備えたい人向けと考えると分かりやすいでしょう。
円安から資産を守るために個人ができること
円安の対策は、円の資産の一部を外貨の資産に分けておくことが基本です。日本で暮らす限り、生活費の多くは円で払うので、すべてを外貨にすると円高のときに困ります。何割を外貨にするかは、年齢や使う時期、値下がりにどこまで耐えられるかで人それぞれです。
ドル円がいまの金利差から見て高いのか安いのかは、当サイトのドル円 割高・割安メーターで毎日更新しています。為替の位置を知る目安の一つとして使えます。
注意点:円高と株安が同時に来ることがある
| 注意点 | 内容 |
|---|---|
| 円高と株安は重なりやすい | 世界的に株が売られる場面では円が買われやすく、円建てでは二重に下がることがある |
| 過去の結果は将来を約束しない | 検証は1996年以降の米国株とドル円。期間が変われば結果も変わる |
| 為替の予想は難しい | 円安・円高がいつ反転するかは、専門家の予想も外れる |
| 手数料と税金 | 検証には手数料・税金を含めていない。実際の手取りは少なくなる |
※この記事は投資を勧めるものではない
検証では、10年積み立てても元本を下回った始め方がありました(最も悪い月で0.88倍)。2008年の金融危機のように、円高と株安が同時に進むと、円建ての評価額は大きく下がります。投資するお金は、しばらく使う予定のないお金にとどめましょう。
よくある質問
Q1. 円安の時はオルカンより日本株がいいですか?
A. 円安は輸出企業の利益を押し上げやすく、日本株に追い風になることがあります。ただ、円高に戻れば逆の影響も出ます。どちらが良いかは一概に言えず、日本株と外国株を組み合わせて為替の影響を分ける考え方もあります。
Q2. 円安が終わるまでオルカンの購入を待つべきですか?
A. 円安がいつ終わるかは予測できません。待っている間に株価が上がることもあります。迷う場合は、一度に買わずに積立や分割で時期を分ける方法があります。
Q3. 円安の時にドルで持っておけば安心ですか?
A. ドルで持つと、さらに円安になったときには円での価値が増えますが、円高に戻れば減ります。日本で使うお金の価値を守る手段の一つですが、為替で損をすることもあります。
Q4. オルカンの為替ヘッジありはありますか?
A. 全世界株の投資信託の中には、為替ヘッジありの商品もあります。ヘッジのコストがかかるため、ヘッジなしとはリターンが変わります。購入前に目論見書でコストを確かめましょう。
Q5. FXで円安に乗るのはどうですか?
A. FXでドルを買えば、円安の分の利益と金利差のスワップを受け取れます。一方でレバレッジがかかるため、急な円高で大きな損失やロスカットになることがあります。資金に対して取引量を小さく保つことが大切です。
まとめ:円安の時のオルカンは「為替の目減り」を覚悟して時期を分ける
- オルカンの円建てリターンは「株価の伸び×為替」。円安で増えた分は、円高に戻ると減る
- 全世界株の過去5年はドル建て+73%・円建て+144%。差の多くは円安の効果
- 1996年以降、円安の時期に買った米国株も5年後は円建てで全部プラス。ただし為替だけでは57%が損で、円高の時期の買いより成績は低め
- 毎月の積立10年は97%が元本超え。時期を分けると為替の影響をならせる
- 外貨預金・FXはドルの値動きだけを受ける。為替ヘッジは年2.6%前後のコストがかかる目安
あわせて読みたい:「日米金利差が開けば円安」は本当か?20年分で検証したら月単位では一致率68.8%でした
※この記事の情報は2026年10月10日時点のものです。主な出典: Yahoo!ファイナンス(ACWI・S&P500配当込み指数・ドル円)、三菱UFJ銀行の公表相場と外貨預金の案内、BIS「Central bank policy rates」、金融庁「NISA特設ウェブサイト」。リターンの計算はhiro-fx.comの集計で、手数料・税金を含みません。この記事は一般的な情報提供を目的としたもので、特定の商品の購入や投資を勧めるものではありません。投資はご自身の判断で行ってください。